

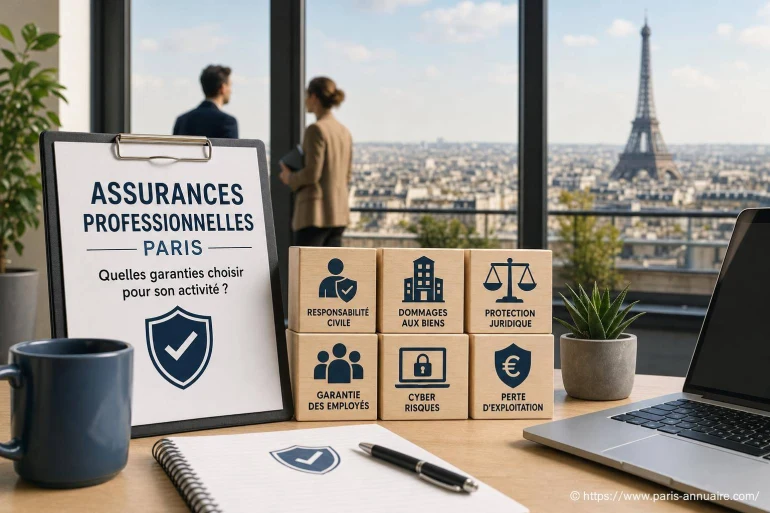
Assurances professionnelles à Paris : quelles garanties choisir pour son activité ?
- Commencer par les garanties indispensables
- Les assurances obligatoires selon votre métier
- Protéger un local professionnel à Paris
- Ne pas oublier la perte d'exploitation
- Cyberassurance : une protection devenue concrète
- Choisir selon son profil professionnel
- Comparer les contrats sans se focaliser sur le prix
-
Questions fréquentes
- La RC Pro est-elle obligatoire pour tous les professionnels ?
- Quelle est la différence entre RC Pro et responsabilité civile exploitation ?
- Un auto-entrepreneur doit-il souscrire une assurance professionnelle ?
- La multirisque professionnelle couvre-t-elle le vol dans un local ?
- Quand faut-il mettre à jour son contrat d'assurance professionnelle ?
À Paris, une assurance professionnelle doit protéger les risques réels de votre métier : dommage causé à un client, erreur de conseil, sinistre dans un local, vol de matériel ou arrêt d'activité. Le bon contrat ne se résume pas à une formule standard : il dépend de votre statut, de votre secteur, de vos locaux et de la valeur de ce que vous manipulez.
Assurances professionnelles à Paris : quelles garanties choisir pour son activité ? La réponse commence par un socle de responsabilité civile, puis se construit selon les obligations légales et les situations concrètes rencontrées au quotidien dans la capitale.
Commencer par les garanties indispensables
La première protection à examiner est la responsabilité civile professionnelle, souvent appelée RC Pro. Elle indemnise les dommages corporels, matériels ou immatériels causés à un tiers dans le cadre de votre activité. Un consultant qui transmet une recommandation erronée, un réparateur qui abîme un appareil confié ou un commerçant dont un client chute dans la boutique peuvent être concernés.
À Paris, cette couverture prend une dimension particulière : la densité de clientèle, les espaces restreints et les interventions fréquentes chez des tiers multiplient les occasions d'incident. Une seule réclamation peut représenter plusieurs mois de chiffre d'affaires pour une petite structure.
RC Pro
Elle couvre les dommages causés à autrui par vous, vos salariés ou vos prestations.
Multirisque professionnelle
Elle protège le local, le mobilier, les stocks et le matériel contre les principaux sinistres.
Protection juridique
Elle accompagne la gestion d'un litige avec un client, un fournisseur, un bailleur ou un voisin.

Les assurances obligatoires selon votre métier
Certaines professions ne peuvent pas exercer librement sans couverture spécifique. La RC Pro est notamment obligatoire pour plusieurs activités réglementées : professions de santé, agents immobiliers, experts-comptables, avocats, courtiers, professions du droit et certaines activités de conseil encadrées.
Dans le bâtiment, l'assurance décennale est incontournable pour les professionnels qui réalisent des travaux relevant de la responsabilité décennale. Elle couvre, pendant dix ans après réception, les dommages compromettant la solidité de l'ouvrage ou le rendant impropre à son usage. Une entreprise de rénovation intervenant dans un appartement parisien doit aussi fournir une attestation d'assurance avant l'ouverture de certains chantiers.
Les véhicules utilisés pour les déplacements professionnels doivent être assurés. Pour un livreur, un artisan ou une société de service qui se déplace avec du matériel, une simple assurance personnelle n'est pas toujours adaptée à l'usage déclaré.
Une assurance obligatoire protège aussi la relation commerciale : un client ou un donneur d'ordre demande fréquemment l'attestation avant de signer.
- Vérifiez si votre profession relève d'une obligation réglementaire.
- Demandez les attestations exigées par vos clients, bailleurs ou plateformes.
- Contrôlez que l'activité déclarée correspond exactement aux prestations réalisées.
- Prévenez l'assureur en cas de nouveau service, de déménagement ou d'embauche.

Protéger un local professionnel à Paris
Un cabinet, une boutique, un atelier ou un espace partagé expose l'entreprise à des risques matériels : incendie, dégât des eaux, bris de glace, vandalisme, vol et dommages électriques. La multirisque professionnelle rassemble habituellement ces garanties, auxquelles peuvent s'ajouter la perte d'exploitation et l'assistance d'urgence.
Le dégât des eaux mérite une attention particulière dans les immeubles anciens ou les copropriétés denses. Une fuite située chez un voisin, dans une colonne commune ou au-dessus d'un commerce peut entraîner des fermetures temporaires, des marchandises abîmées et des travaux coûteux. L'assurance du local ne dispense pas d'identifier les responsabilités, mais elle aide à faire face rapidement aux conséquences financières du sinistre.
Pour un commerçant, le bris de vitrines est également à étudier. Pour un photographe, un architecte ou un graphiste, ce sont souvent les ordinateurs, appareils et disques de sauvegarde qui nécessitent une attention prioritaire. Déclarez la valeur de remplacement du matériel, pas seulement son prix d'achat initial.
| Situation | Garantie à envisager | Point à vérifier |
|---|---|---|
| Boutique avec vitrine et stock | Multirisque, vol, bris de glace | Montant du stock déclaré et conditions de protection |
| Cabinet recevant du public | RC Pro, responsabilité civile exploitation | Accidents dans les locaux et accessibilité |
| Artisan intervenant chez des clients | RC Pro, décennale selon l'activité, outils | Activités précisément garanties |
| Indépendant en coworking | RC Pro, matériel informatique, cyber | Partage des responsabilités avec l'exploitant |
Ne pas oublier la perte d'exploitation
Après un incendie, une inondation ou un sinistre garanti, les murs peuvent être réparés ; le revenu perdu, lui, ne revient pas spontanément. La garantie perte d'exploitation sert à compenser la baisse de marge brute et certaines charges fixes pendant l'arrêt ou le ralentissement de l'activité.
Elle peut aider à maintenir le loyer, les salaires ou certains frais courants alors que le local reste fermé. Son intérêt est évident pour un restaurant, un salon, un commerce de proximité ou un atelier dépendant fortement d'une adresse physique. Pour une activité numérique, le besoin existe aussi si les serveurs, équipements ou accès indispensables deviennent indisponibles.
La durée d'indemnisation est déterminante. Quelques semaines peuvent suffire pour remplacer du mobilier, mais pas toujours pour reconstruire une clientèle, refaire une vitrine, obtenir des autorisations ou réaménager un établissement recevant du public.
Cyberassurance : une protection devenue concrète
Une entreprise parisienne, même très petite, conserve souvent des coordonnées clients, des devis, des factures, des fichiers RH ou des données bancaires. Un piratage, un rançongiciel ou l'envoi d'un courriel frauduleux peut bloquer l'activité et générer des frais importants.
La cyberassurance peut couvrir, selon le contrat, l'assistance informatique, la restauration des données, les frais de notification, certains coûts de défense et les conséquences d'une interruption d'activité. Elle ne remplace pas des sauvegardes régulières ni l'authentification à plusieurs facteurs, mais elle apporte un appui lorsque l'incident survient.
Un ordinateur portable volé dans un café, une fausse demande de changement de RIB ou un compte de messagerie compromis peuvent suffire à désorganiser une petite entreprise. La prévention reste votre première ligne de défense ; l'assurance prend le relais quand elle ne suffit plus.
Choisir selon son profil professionnel
Le bon niveau de couverture n'est pas le même pour un consultant seul, une agence avec salariés, un restaurateur ou un artisan du bâtiment. L'activité exacte, le chiffre d'affaires, les contrats signés, la valeur des biens et la dépendance à un local doivent guider votre sélection.
- Listez vos risques réels
Clients reçus sur place, déplacements, matériel transporté, données détenues, sous-traitants et marchandises confiées : partez de votre quotidien. [ En savoir plus ici ]
- Identifiez les obligations
Votre ordre professionnel, votre activité réglementée, votre bail commercial ou vos donneurs d'ordre peuvent imposer des garanties précises.
- Comparez les exclusions
Deux contrats portant le même nom peuvent différer sur les dommages couverts, les franchises ou les territoires garantis.
- Calibrez les capitaux assurés
Un local sous-assuré ou un plafond trop faible peut réduire fortement l'indemnisation attendue.
Un professionnel du conseil travaillant à distance aura souvent intérêt à privilégier la RC Pro, la protection juridique et la cybersécurité. Un restaurateur devra regarder de près les dommages aux équipements, les denrées, la fermeture administrative éventuelle lorsqu'elle est proposée, et la perte d'exploitation. Un artisan doit vérifier que chaque activité technique déclarée figure bien sur son attestation.
Comparer les contrats sans se focaliser sur le prix
Une cotisation basse peut sembler attractive, mais elle ne dit rien du niveau d'indemnisation ni de la qualité des garanties. Comparez des contrats sur une base identique : activité déclarée, montant du chiffre d'affaires, nombre de salariés, valeur du matériel et surface des locaux.
Examinez les franchises : elles correspondent à la part du sinistre que vous gardez à votre charge. Regardez aussi les plafonds par sinistre, par année d'assurance et par type de dommage. Pour une activité de conseil, un préjudice immatériel subi par un client peut coûter davantage qu'un dommage matériel ; pour un commerce, la valeur des stocks doit rester réaliste à l'approche des périodes de forte activité.
Enfin, relisez votre contrat à chaque évolution majeure : nouvelle activité, achat de machines, recrutement, déménagement, ouverture d'un second point de vente ou signature d'un marché plus exigeant. Une assurance professionnelle est moins un document figé qu'un filet de sécurité à ajuster au rythme de l'entreprise.
Questions fréquentes
La RC Pro est-elle obligatoire pour tous les professionnels ?
Non. Elle est obligatoire pour certaines professions réglementées, notamment dans la santé, le droit, l'immobilier ou le conseil encadré. Même lorsqu'elle n'est pas imposée, elle reste vivement recommandée car elle couvre les dommages causés à des clients ou à des tiers dans le cadre de l'activité.
Quelle est la différence entre RC Pro et responsabilité civile exploitation ?
La RC Pro couvre surtout les dommages liés à la prestation ou au conseil fourni. La responsabilité civile exploitation couvre les accidents survenant pendant la vie courante de l'entreprise, par exemple un client blessé dans un local professionnel.
Un auto-entrepreneur doit-il souscrire une assurance professionnelle ?
Oui, si son activité est soumise à une obligation d'assurance, comme certains métiers du bâtiment ou professions réglementées. Dans les autres cas, la RC Pro et la protection du matériel restent pertinentes, car le statut ne protège pas contre une réclamation d'un client.
La multirisque professionnelle couvre-t-elle le vol dans un local ?
Elle peut couvrir le vol, mais cette garantie dépend du contrat souscrit et de ses conditions. L'assureur peut exiger certains dispositifs de protection, comme une serrure adaptée, une alarme ou des moyens de fermeture particuliers.
Quand faut-il mettre à jour son contrat d'assurance professionnelle ?
Le contrat doit être revu dès qu'un changement modifie votre exposition au risque : déménagement, embauche, hausse notable du stock, acquisition de matériel, nouveau service, recours à la sous-traitance ou changement de chiffre d'affaires.
👉 Lire aussi: Black Friday Paris 2026 : magasins, quartiers et itinéraire shopping et Rue des Francs-Bourgeois : boutiques mode et déco dans le Marais


A propos de nous : Camille Rivegauche

Parisienne de naissance et amoureuse inconditionnelle de la Ville Lumière, je parcours les rues de Paris à la recherche de ses secrets et de ses pépites cachées. Passionnée d’architecture, de gastronomie et de culture, je partage mes découvertes et mes coups de cœur sur Paris Annuaire. Mon objectif est de faire découvrir aux Parisiens comme aux visiteurs une capitale authentique, vivante et toujours surprenante. Entre anecdotes historiques et conseils pratiques, j’aime transmettre l’esprit unique de chaque quartier. Rejoignez-moi pour explorer ensemble les mille visages de Paris !